
Wachstum ohne Substanz
IHK-Konjunkturumfrage für Niedersachsen
Die wirtschaftlichen Schlagzeilen fallen derzeit freundlicher aus als noch vor wenigen Monaten. Höhere Wachstumsprognosen, robuste Exporte und stabilisierende Auftragsbestände nähren die Hoffnung auf eine wirtschaftliche Erholung. Der Blick in die Unternehmen zeigt jedoch, dass von einem selbsttragenden Aufschwung keine Rede sein kann. Die wirtschaftliche Belebung beruht bislang vor allem auf staatlichen Nachfrageimpulsen und einzelnen Sonderfaktoren, während die strukturellen Belastungen am Standort unverändert fortbestehen und weiterhin die Wettbewerbsfähigkeit der Unternehmen belasten.
„Die Zahlen werden etwas besser, die Substanz dahinter noch nicht“, schätzt Maike Bielfeldt, Hauptgeschäftsführerin der IHK Niedersachsen, die aktuelle Entwicklung ein. „Die Konjunktur zeigt Lebenszeichen, der Standort kränkelt jedoch weiterhin. Für einen nachhaltigen Wachstumsschub brauchen wir mehr Wettbewerbsfähigkeit, mehr Investitionen und endlich spürbare Verbesserungen der wirtschaftlichen Rahmenbedingungen. Die Unternehmen brauchen dringend Entlastungen, die nicht nur angekündigt, sondern auch umgesetzt werden“.
Die Geschäftslage und die Erwartungen sind nach dem zweiten Quartal 2026 erneut leicht gestiegen. Der IHK-Konjunkturklimaindikator macht einen kleinen Schritt und steigt von 84 auf 87 Punkte.
Die zuletzt nach oben korrigierten Wachstumsprognosen spiegeln sich noch nicht in gleichem Maße in den Einschätzungen der Unternehmen wider. Die Geschäftslage zeigt sich im dritten Quartal 2026 zwar leicht verbessert, die Unternehmen bewerten ihre aktuelle Situation aber weiterhin verhalten. 21 Prozent der Unternehmen berichten eine gute Geschäftslage (Vorquartal: 19 %), 55 Prozent sind zufrieden (Vq. 55 %). Demgegenüber beurteilen 24 % ihre gegenwärtige Lage als schlecht (Vq. 26 %). Auch die Geschäftserwartungen liefern keinen Hinweis auf einen nachhaltigen Wachstumsschub. Lediglich 11 Prozent der Unternehmen erwarten eine bessere Geschäftsentwicklung (Vq. 9 %), während weiterhin 33 % mit einer schlechteren Geschäftsentwicklung rechnen (Vq. 34 %). 56 Prozent der Unternehmen gehen von einer gleichbleibenden Geschäftsentwicklung aus (Vq. 57 %). Die wichtigen Konjunkturindikatoren deuten ebenfalls nicht auf eine durchgreifende Belebung hin. Zwar sind die Exporterwartungen gestiegen, die Indikatoren zur Investitionsplanung und zur Beschäftigungsplanung verbleiben jedoch auf niedrigem Niveau. Die Unternehmen rechnen damit offenbar weiterhin nicht mit einer dauerhaft verbesserten Geschäftsentwicklung
Die zwischenzeitlichen Hoffnungen auf eine Beilegung der Konfliktparteien im Nahost-Konflikt haben sich genauso wenig bewahrheitet wie die Hoffnungen auf reformbedingte Verbesserungen der Standortbedingungen. Aus Unternehmenssicht stellen im dritten Quartal die Energie- und Rohstoffpreise (70 %, Vq. 60 %) und die wirtschaftspolitischen Rahmenbedingungen (68 %, Vq. 72 %) weiterhin die beiden größten Risiken für die Geschäftsentwicklung dar. Dahinter folgen hohe Arbeitskosten (57 %, Vq. 62 %), die schwache Inlandsnachfrage (59 %, Vq. 57 %) und fehlende Fachkräfte (39 %, Vq. 40 %).
Ausblick:
„Der vermeintliche Herbst der Reformen liegt ein Jahr zurück. Die Probleme sind nach wie vor bekannt, gelöst sind sie bis heute nicht. Für eine echte Trendwende bräuchte der Standort inzwischen eine Reformflut, bei den Unternehmen kommt bislang jedoch allenfalls ein Reformrinnsal an. Sie kämpfen weiterhin mit Bürokratie, hohen Kosten und Unsicherheit“, meint IHKN-Hauptgeschäftsführerin Maike Bielfeldt. „Die Wirtschaft hat sich nach Ausbruch des Nahost-Konflikts widerstandsfähiger gezeigt als zunächst erwartet. Diese Robustheit beruht allerdings nicht auf besseren Standortbedingungen. Die strukturellen Belastungen am Standort bestehen unverändert fort und drohen sich mit den wieder ansteigenden Energiepreisen erneut zu verschärfen. Die aktuelle Belebung steht deshalb auf keinem belastbaren Fundament“, so die Einschätzung Bielfeldts.
Ausgewählte Branchen in der Einzelbetrachtung
Die Industrie sendet im dritten Quartal 2026 vorsichtige positive Signale. Auftragseingänge, Auftragsbestände und Exporterwartungen entwickeln sich besser als noch im Vorquartal und sorgen für eine leichte Stabilisierung der Geschäftslage. Einen nachhaltigen Aufschwung in der Industrie bedeutet dies jedoch nicht. Die Geschäftserwartungen bleiben überwiegend pessimistisch und die Unternehmen zeigen sich bei Investitionen und Neueinstellungen zurückhaltend. Hohe Energie- und Rohstoffpreise sowie anhaltende strukturelle Standortnachteile belasten die Industrie unverändert und gefährden ihre internationale Wettbewerbsfähigkeit.
Die Bauwirtschaft profitiert derzeit von Infrastrukturmaßnahmen und staatlichen Nachfrageimpulsen. Die Geschäftslage zeigt sich insgesamt stabil, gestiegene Auftragseingänge stützen die Geschäftsentwicklung. Die Geschäftserwartungen hingegen aber bleiben sowohl im Hochbau als auch im Tiefbau überwiegend pessimistisch, bei Investitionen halten sich die Unternehmen weiterhin zurück. Hohe Energie- und Rohstoffpreise sowie schwierige Finanzierungsbedingungen bremsen die weitere Entwicklung der Branche.
Im Einzelhandel kommt die wirtschaftliche Belebung bislang nicht an. Die Konsumneigung nimmt weiter ab und liegt deutlich unter ihrem langjährigen Durchschnitt. Entsprechend verhalten bewerten die Händler Geschäftslage und Geschäftserwartungen. Wieder steigende Energiepreise, Inflationssorgen und wirtschaftliche Unsicherheiten sorgen weiterhin für eine ausgeprägte Konsumzurückhaltung der Verbraucherinnen und Verbraucher. Im Großhandel hellen sich Geschäftslage und -entwicklung zwar etwas auf, überwiegend erwarten die Unternehmen jedoch schlicht keine weitere Verschlechterung ihrer Geschäfte. Die schwache Inlandsnachfrage sowie steigende Energie- und Rohstoffpreise stehen einer optimistischeren Entwicklung entgegen.
Die Geschäftslage im Verkehrsgewerbe bleibt angespannt. Zwar sind die Umsätze und Beförderungsvolumina im dritten Quartal leicht gestiegen, die Umsätze schlagen sich allerdings angesichts der anhaltend hohen Energiekosten nicht in einer besseren Ertragslage nieder. Für die kommenden Monate werden sowohl im Personen- wie auch im Güterverkehr steigende Preise erwartet.
Das Gastgewerbe profitiert von einer insgesamt zufriedenstellenden Sommersaison. Im Hotel- und Gastronomiegewerbe hat sich die Geschäftslage im Vergleich zum Vorquartal spürbar verbessert. Die Erwartungen der Hotel- und Gastronomiebetriebe bleiben allerdings angesichts hoher Arbeitskosten und Energiepreise sowie einer zunehmenden Zurückhaltung der Gäste pessimistisch.
Die Finanzdienstleister sind mit ihrer Geschäftsentwicklung zufrieden. Bei den Kreditinstituten bleibt das Kreditgeschäft mit Privat- und Unternehmenskunden auf einem guten Niveau. Die Versicherungen verzeichnen steigende Beitragseinnahmen und ein zunehmendes Neugeschäft.
Die Dienstleistungsunternehmen bewerten ihre aktuelle Geschäftslage etwas besser als noch im Vorquartal. Auch die Umsatzentwicklung und die Auftragseingänge haben sich verbessert. Die Geschäftserwartungen bleiben jedoch verhalten, sodass die Unternehmen weiterhin nicht von einer nachhaltigen konjunkturellen Belebung ausgehen.
IHK-Konjunkturklimaindikator für Niedersachsen
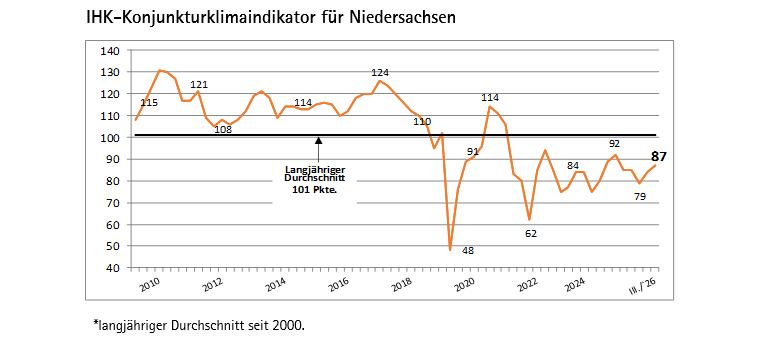
*langjähriger Durchschnitt seit 2000.
Der IHK-Konjunkturklimaindikator gibt die Einschätzung der Unternehmen der gegenwärtigen und der erwarteten Geschäftslage wieder.
Befragungszeitraum 14.09.2026 - 05.10.2026; 1958 Unternehmensantworten
Die IHK Niedersachsen ist die Landesarbeitsgemeinschaft der IHK Braunschweig, IHK Elbe-Weser, IHK Hannover, IHK Lüneburg-Wolfsburg, Oldenburgischen IHK, IHK Osnabrück - Emsland - Grafschaft Bentheim sowie IHK für Ostfriesland und Papenburg. Sie vertritt mehr als 530.000 gewerbliche Unternehmen gegenüber Politik und Verwaltung.